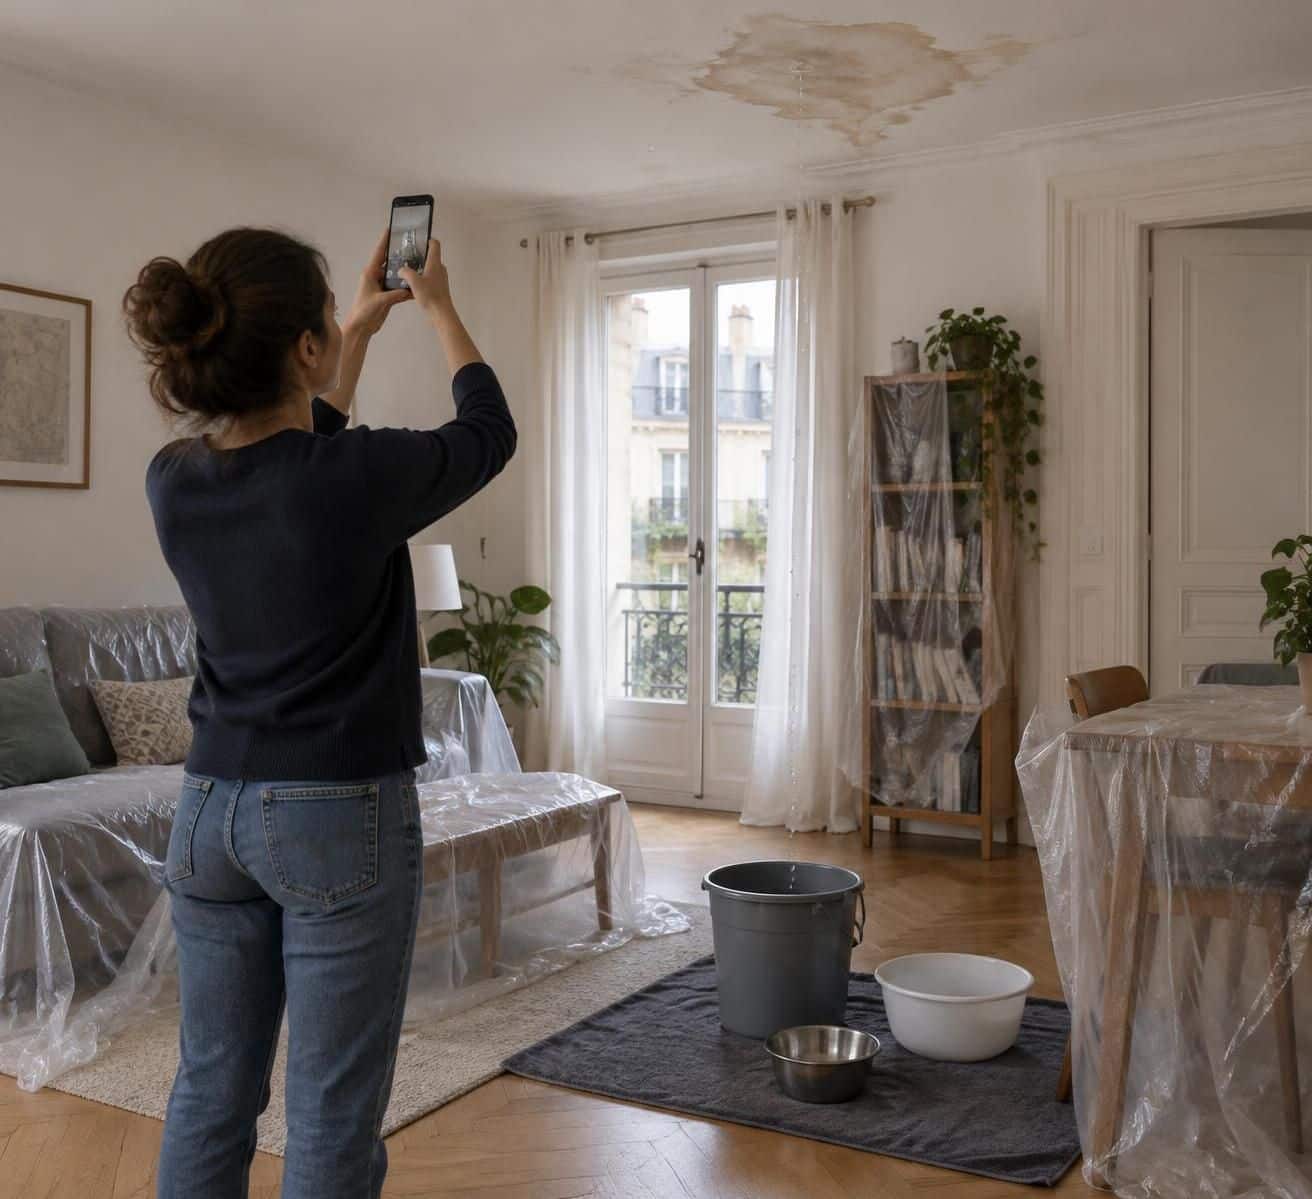
Un plafond qui goutte, des meubles imbibés et aucune réponse à la porte du dessus : l’absence du voisin complique l’urgence, mais elle ne bloque pas votre dossier d’assurance. Vous pouvez déclarer les dommages sans attendre son retour, sans connaître son assureur et sans disposer d’un constat signé. La priorité consiste à sécuriser les lieux, à faire rechercher l’origine de la fuite et à conserver des preuves utilisables.
La prise en charge dépend ensuite de plusieurs éléments : la cause exacte du dommage, votre qualité de locataire ou de propriétaire, les garanties souscrites et l’intervention éventuelle de la copropriété. Une infiltration venant de l’étage supérieur ne signifie pas automatiquement que son occupant est juridiquement responsable. Pour suivre les démarches concrètement, prenons le cas de Camille, locataire, qui découvre de l’eau dans son salon alors que son voisin est en déplacement : chaque décision compte, depuis l’appel au syndic jusqu’à l’examen de la proposition d’indemnisation.
Dégât des eaux et voisin absent : comment sécuriser le logement sans attendre ?
Arrêter l’aggravation du dégât des eaux sans se mettre en danger
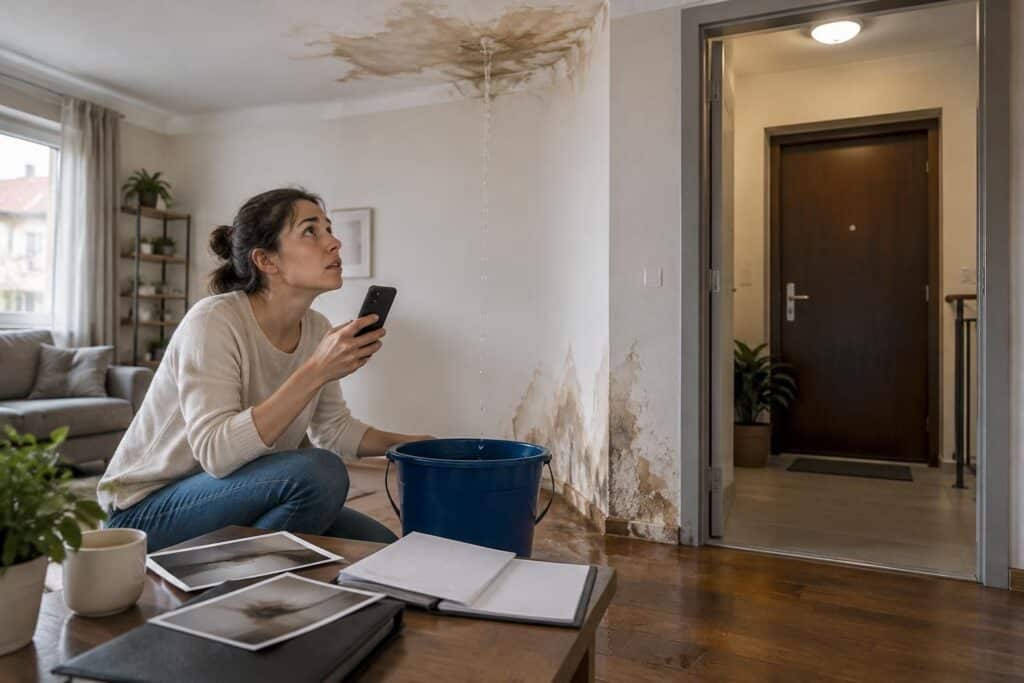
Camille remarque une auréole qui s’étend autour d’un plafonnier. Son premier réflexe doit être de s’éloigner de cette zone, puis de couper l’électricité du circuit concerné uniquement si le tableau est accessible sans traverser une surface mouillée et sans danger.
Si l’eau atteint une installation électrique, si le plafond se déforme ou si un risque d’effondrement apparaît, la situation dépasse le simple dépannage. Appelez les secours lorsqu’un danger immédiat menace les personnes ou le bâtiment ; pour une fuite sans danger immédiat, contactez plutôt l’assistance de votre contrat, le gardien ou le syndic.
Déplacez les objets encore secs, protégez les meubles et récupérez l’eau lorsque cela reste possible. Ces mesures conservatoires limitent les pertes, mais elles ne doivent jamais vous conduire à percer un plafond gonflé ou à manipuler un équipement électrique humide.
Voisin absent : qui peut accéder à son appartement ?
L’absence d’un occupant n’autorise pas à forcer sa porte, même lorsque la fuite paraît provenir de chez lui. Le gardien ou le syndic peut disposer d’un contact d’urgence, joindre le propriétaire ou rechercher une personne autorisée à ouvrir, sans que cela crée un droit général d’entrée.
Une ouverture forcée relève d’un cadre légal particulier, notamment lorsque les services compétents interviennent face à une urgence. Ne mandatez pas vous-même un serrurier pour pénétrer dans le logement voisin sans autorisation appropriée. Vous risqueriez de créer un second litige au lieu de résoudre le premier.
Demandez également si une vanne permet d’isoler l’alimentation concernée. Toute coupure collective doit être organisée avec les personnes habilitées, car fermer au hasard une installation peut priver plusieurs appartements d’eau ou perturber un équipement commun.
Préserver les preuves avant le nettoyage et les réparations
Avant d’éponger, photographiez les traces au plafond, les écoulements, les sols et les biens touchés. Alternez les vues générales, qui situent les pièces, et les gros plans, qui montrent les dégradations ; une courte vidéo peut aussi rendre visible une fuite active.
Camille photographie ainsi son canapé mouillé avec le plafond en arrière-plan, puis son étiquette et sa facture d’achat. Ce rapprochement aide à identifier le bien, à établir son état et à justifier sa valeur sans se limiter à une estimation de mémoire.
- Consignez les horaires de découverte, d’appels et d’intervention.
- Conservez les messages adressés au voisin, au bailleur et au gestionnaire de l’immeuble.
- Demandez au professionnel un compte rendu précisant ses constatations et les mesures prises.
- Gardez les factures de dépannage, de protection et de séchage.
- Ne jetez pas les objets endommagés avant accord, sauf nécessité sanitaire documentée.
Les dépenses urgentes ne sont pas toutes automatiquement remboursables : faites valider leur prise en charge par l’assistance dès que possible. Si l’attente aggrave manifestement les dommages, faites réaliser les seules mesures nécessaires et conservez les justificatifs permettant d’en expliquer l’urgence.
Aérez lorsque les conditions le permettent, mais évitez d’engager immédiatement une remise en peinture. Un support encore humide peut se dégrader de nouveau, et les travaux définitifs risquent de masquer les indices utiles à la recherche de cause.
L’objectif des premières heures est de limiter les pertes tout en conservant une situation suffisamment documentée pour ouvrir le dossier.
Déclaration de sinistre : comment saisir son assurance sans constat signé ?
Déclarer le dommage sans attendre le retour du voisin
Un voisin absent ne doit pas retarder votre déclaration de sinistre. Prévenez votre assurance habitation dès que vous découvrez les dommages, même si leur origine exacte reste à confirmer et même si les coordonnées de la personne concernée sont incomplètes.
Pour un dégât des eaux ordinaire, le délai prévu au contrat ne peut généralement pas être inférieur à cinq jours ouvrés à compter de la connaissance du sinistre. Vérifiez les modalités indiquées dans vos conditions générales et privilégiez un canal fournissant une confirmation datée : espace client, application ou courrier.
Un retard ne permet pas automatiquement à la compagnie de refuser sa garantie. Une déchéance pour déclaration tardive suppose notamment une clause contractuelle et la preuve d’un préjudice causé à l’assureur par ce retard ; elle ne peut pas être opposée dans certaines circonstances, notamment en cas de force majeure.
Quels renseignements transmettre pour ouvrir le dossier ?
Décrivez les faits observés plutôt qu’une responsabilité supposée. Écrivez, par exemple, que de l’eau traverse le plafond sous l’appartement supérieur, et non que son occupant a nécessairement oublié de fermer un robinet : une colonne collective peut aussi être en cause.
Votre premier envoi doit permettre d’identifier le contrat, le logement, la date de découverte et les pièces touchées. Ajoutez les premières photographies, les coordonnées connues du voisin ou du syndic, les mesures d’urgence et les éventuelles difficultés d’accès.
Les justificatifs manquants peuvent généralement être transmis ensuite. Camille n’a donc aucune raison d’attendre le devis du peintre ou la facture de son canapé pour signaler l’événement : elle ouvre le dossier, obtient une référence, puis le complète méthodiquement.
Une formulation utile serait : « Je déclare des infiltrations découvertes ce jour dans mon salon. L’eau semble provenir du niveau supérieur, dont l’occupant est actuellement injoignable ; le syndic a été averti et la cause reste à confirmer. »
Constat amiable incomplet : quelles conséquences pour l’assurance ?
Le constat amiable de dégât des eaux facilite les échanges, mais il n’est pas une condition générale obligatoire de déclaration. Vous pouvez transmettre votre propre description des faits et expliquer pourquoi la partie concernant l’autre occupant ne peut pas encore être renseignée.
Ne signez jamais à sa place et ne complétez pas des informations inconnues par supposition. À son retour, un document commun pourra préciser les circonstances, les assureurs concernés et les observations de chacun, sans modifier artificiellement la chronologie.
Si un désaccord apparaît, décrivez-le clairement. Signer un formulaire relatant des faits n’équivaut pas nécessairement à reconnaître une responsabilité juridique, mais accepter une cause inexacte peut compliquer les discussions ultérieures.
En location, informez également votre bailleur ou son agence, puisque certains travaux concernent le bâtiment et non vos seuls biens. Dans un immeuble collectif, avertissez le syndic si l’origine est incertaine, si plusieurs appartements sont atteints ou si une installation commune paraît impliquée.
Demandez enfin qui pilote la recherche de fuite, quels documents sont attendus et si une visite doit précéder les réparations. Conservez les réponses dans un dossier unique, avec les dates et les noms des interlocuteurs, afin d’éviter des consignes contradictoires entre assistance, gestionnaire et expert.
Une déclaration factuelle et rapide protège mieux vos droits qu’un formulaire parfait transmis trop tard.
Sinistre causé par un voisin : quelle assurance doit réellement intervenir ?
Responsabilité civile : l’origine de la fuite ne suffit pas toujours
Déterminer d’où vient l’eau et identifier la personne juridiquement responsable sont deux questions différentes. Une fuite située dans l’appartement supérieur peut concerner un flexible de machine à laver, une canalisation vétuste relevant du propriétaire ou une conduite commune traversant le logement.
La responsabilité civile peut reposer sur une faute, notamment sur le fondement de l’article 1240 du Code civil, ou sur d’autres régimes selon les circonstances. La responsabilité du fait des choses et les troubles anormaux de voisinage, désormais encadrés notamment par l’article 1253, peuvent également entrer en discussion.
Il faut toutefois rester prudent avec les raccourcis. Le propriétaire bailleur n’est pas automatiquement responsable de tous les actes de son locataire, et l’absence de faute prouvée ne signifie pas nécessairement qu’aucune réparation ne peut être demandée.
Dans le cas de Camille, le plombier découvre finalement une fuite sur une canalisation encastrée. Cette constatation oriente les recherches vers la nature privative ou commune du tuyau, son entretien et les obligations de chacun, plutôt que vers la seule absence de l’occupant.
Assurance habitation, PNO et copropriété : distinguer les protections
Votre propre contrat peut indemniser les dommages matériels au titre d’une garantie applicable, avant que les compagnies règlent entre elles leurs éventuels recours. Votre garantie de responsabilité civile ne sert pas, en principe, à réparer vos propres biens : elle couvre les conséquences de dommages que vous causez à autrui.
L’assurance du propriétaire non occupant, dite PNO, peut intervenir selon la cause, les responsabilités et les garanties souscrites. Elle ne constitue ni une couverture automatique de tous les agissements du locataire ni une garantie générale contre les loyers impayés, qui relèvent d’une protection distincte.
| Interlocuteur | Intervention possible | Point à vérifier |
|---|---|---|
| Votre assureur habitation | Dommages à vos biens ou embellissements garantis | Événement couvert, franchise, plafonds et vétusté |
| Assureur du voisin | Conséquences d’une responsabilité couverte | Cause du dommage et conditions du contrat |
| Assureur PNO | Risques concernant le propriétaire non occupant | Étendue des garanties et obligations du bailleur |
| Assureur de l’immeuble | Dommages ou responsabilités concernant la copropriété | Origine commune et garanties collectives |
Convention IRSI : un mécanisme de gestion, pas une garantie supplémentaire
La convention IRSI organise, entre assureurs adhérents, la gestion de certains dégâts des eaux et incendies dans les immeubles. Son champ vise notamment des dommages matériels n’excédant pas 5 000 euros hors taxes par local, sous réserve des conditions et exclusions conventionnelles.
Elle peut prévoir la désignation d’un assureur gestionnaire, l’organisation de la recherche de fuite ou de l’évaluation et les règles de recours entre compagnies. Le montant à considérer n’est donc pas simplement le total approximatif de toutes les réparations dans l’ensemble du bâtiment.
Cet accord ne remplace pas votre contrat et ne vous rend pas automatiquement indemnisable pour un risque exclu. Il ne transforme pas non plus l’assureur gestionnaire en responsable du dommage : son rôle est d’organiser le traitement du dossier selon les règles applicables.
Les autres événements appellent parfois une analyse différente. Un incendie, des fissures après des travaux ou des nuisances sonores ne mobilisent pas systématiquement les mêmes garanties ; les troubles sonores, en particulier, ne bénéficient pas d’une indemnisation automatique au titre d’une multirisque classique.
Le bon interlocuteur se détermine à partir de la cause établie et des contrats, jamais du seul emplacement apparent du dommage.
Expertise et indemnisation : comment obtenir une évaluation complète des dégâts ?
Recherche de fuite et expertise : deux missions à ne pas confondre
La recherche de fuite vise à localiser l’origine de l’écoulement ; l’expertise sert notamment à analyser les circonstances et à chiffrer les conséquences. Ces opérations peuvent se compléter, mais elles ne répondent pas au même besoin et ne sont pas systématiquement réalisées par le même professionnel.
Une évaluation sur photographies ou sur devis suffit parfois pour un dossier simple. Lorsque les dommages sont importants, évolutifs ou contestés, une visite permet d’examiner les supports, les équipements et les possibilités de remise en état avec davantage de précision.
L’expert mandaté par l’assureur formule une analyse technique ; il ne tranche pas définitivement une contestation juridique comme le ferait un juge. Vous pouvez lui transmettre vos observations, demander des explications et signaler les dommages qui ne figurent pas dans son relevé.
Présenter tous les préjudices couverts, sans gonfler les montants
Préparez un inventaire par pièce, en distinguant les éléments du logement, les aménagements et les biens mobiliers. Pour chaque objet, indiquez sa désignation, son âge approximatif, son prix justifié et la nature précise de l’atteinte : tache, gonflement, corrosion ou impossibilité de fonctionnement.
Camille constate, quelques jours après l’écoulement, que son parquet se soulève près d’une cloison. Elle complète immédiatement son dossier avec des photographies datées et demande que cette évolution soit examinée avant d’accepter un règlement censé solder l’ensemble de ses dommages.
Les dépenses annexes méritent aussi d’être étudiées : séchage, déplacement de mobilier, hébergement temporaire ou perte d’usage peuvent relever de garanties spécifiques. Elles ne sont pas universellement couvertes ; faites confirmer les conditions, plafonds et justificatifs nécessaires avant d’engager des frais importants.
Si vous n’avez plus les factures originales, recherchez des duplicatas, relevés bancaires, confirmations de commande ou photographies antérieures. Leur valeur probante varie, mais un ensemble cohérent reste préférable à une liste de prix non étayée.
Franchise, vétusté et travaux : lire le calcul de l’indemnisation
Le montant proposé dépend des clauses applicables : franchise, plafonds, ancienneté des biens et éventuelle garantie de remplacement à neuf. Certaines formules prévoient un premier versement, puis un complément après remplacement ou travaux justifiés dans le délai contractuel.
Demandez un décompte détaillé distinguant les dommages retenus, les abattements, les sommes immédiatement versées et les compléments conditionnels. Une offre globale sans ventilation rend difficile la comparaison avec les devis et peut masquer un poste oublié.
La réparation de la cause et celle de ses conséquences doivent être distinguées. Le remplacement d’un tuyau défectueux n’est pas nécessairement couvert dans les mêmes conditions que le plafond taché ; demandez qui finance chacune de ces interventions avant de donner votre accord.
Les travaux définitifs doivent aussi tenir compte du séchage et de la suppression effective de la fuite. Repeindre trop tôt peut enfermer l’humidité, provoquer des cloques et obliger à recommencer une prestation dont le financement deviendra ensuite discuté.
Il n’existe pas de délai universel garantissant le paiement de tous les sinistres habitation en quelques semaines. Consultez les engagements du contrat, demandez un calendrier écrit et sollicitez, lorsque la situation le justifie, une avance sur les sommes non contestées.
Une évaluation solide ne consiste pas à réclamer davantage, mais à faire reconnaître chaque dommage justifié et chaque dépense couverte.
Voisin injoignable ou indemnisation refusée : quels recours auprès de l’assureur ?
Contester une décision avec des demandes précises et documentées
Lorsque le dossier stagne, commencez par identifier le blocage : absence de recherche de cause, justificatif manquant, exclusion invoquée ou désaccord sur le montant. Un message demandant simplement « où en est mon dossier ? » obtient souvent une réponse moins utile qu’une série de questions ciblées.
Pour exercer un recours auprès de l’assureur, adressez une contestation écrite au gestionnaire, puis au service réclamations si nécessaire. Rappelez la référence du dossier, la chronologie, les postes discutés et la solution demandée, en joignant les pièces correspondantes.
Si une exclusion est opposée, demandez la clause exacte et son application aux faits constatés. Une affirmation générale sur un défaut d’entretien ou sur l’origine extérieure du dommage ne remplace pas une analyse des garanties réellement souscrites.
Camille peut ainsi contester l’oubli du parquet avec un devis distinct, plutôt que remettre en cause sans distinction toute la proposition. Cette méthode permet parfois d’obtenir un paiement des postes admis tout en poursuivant la discussion sur le sol.
Contre-expertise, médiation et action contre le responsable
Une contre-expertise peut être utile lorsque le désaccord porte sur la cause, l’étendue ou le coût des réparations. Vérifiez auparavant si une garantie couvre les honoraires d’expert d’assuré, car ils peuvent rester à votre charge et doivent être proportionnés à l’enjeu financier.
Après une réclamation écrite préalable et selon les conditions de recevabilité applicables, vous pouvez saisir le médiateur compétent. La médiation de l’assurance est une démarche amiable gratuite pour le consommateur, distincte d’une procédure judiciaire et de la conciliation avec le voisin.
Si votre compagnie vous indemnise, elle peut exercer une subrogation contre le responsable ou son assureur, dans la limite des sommes versées. Vous conservez la possibilité de réclamer les préjudices restant à votre charge, à condition qu’ils soient juridiquement réparables et correctement justifiés.
La franchise n’est donc pas nécessairement récupérable dans tous les dossiers, mais son remboursement peut être recherché auprès du responsable lorsque les conditions sont réunies. Évitez de signer une renonciation générale à recours sans en comprendre la portée pour ces sommes résiduelles.
Voisin non assuré : éviter les fausses pistes et préserver les délais
L’absence d’assurance du voisin ne supprime pas sa responsabilité éventuelle, mais elle peut rendre le recouvrement difficile. Vos propres garanties dommages prennent alors une importance particulière, tandis qu’une action personnelle contre l’auteur peut se heurter à son insolvabilité.
Le FGAO n’est pas un fonds général d’indemnisation des dégâts des eaux causés par un voisin non assuré. Ses interventions répondent à des conditions légales spécifiques : il ne faut donc pas compter sur ce dispositif comme solution ordinaire à un sinistre d’habitation.
Si la fuite continue et que l’accès ou les travaux restent bloqués, un avocat peut examiner une procédure d’urgence, notamment en référé. Selon la situation, une expertise judiciaire, des mesures conservatoires ou une demande visant à faire cesser le dommage peuvent être envisagées.
Surveillez également les délais : les actions dérivant du contrat d’assurance sont en principe soumises à une prescription de deux ans, avec des règles particulières de départ et d’interruption. Les actions contre un tiers peuvent relever d’autres délais ; une simple relance ne les interrompt pas nécessairement.
Un désaccord se traite sur deux fronts : obtenir une réponse motivée et préserver, sans attendre, les preuves et les délais utiles.
Puis-je déclarer un dégât des eaux si mon voisin est absent ?
Oui. Déclarez les dommages à votre propre assureur sans attendre le retour du voisin. Transmettez les faits connus, les photographies et les mesures prises, puis complétez le dossier lorsque de nouvelles informations deviennent disponibles.
Le constat amiable est-il obligatoire pour être indemnisé ?
Non, son absence ne bloque pas à elle seule la déclaration ou l’examen des garanties. Expliquez pourquoi il manque et fournissez une description précise des circonstances, avec les justificatifs disponibles.
Puis-je faire ouvrir la porte du voisin pour arrêter la fuite ?
Vous ne pouvez pas faire pénétrer un serrurier dans son logement sans autorisation appropriée. Contactez le syndic, le gardien ou le propriétaire pour rechercher un accès autorisé ; face à un danger immédiat, appelez les secours, qui apprécieront les mesures nécessaires dans leur cadre légal.
Qui paie la réparation du tuyau et celle du plafond ?
Ces deux interventions peuvent relever de personnes et de garanties différentes. La réparation du tuyau dépend notamment de sa nature privative ou commune et des obligations d’entretien ; les dommages au plafond sont examinés selon les contrats applicables et les responsabilités établies.
Dois-je attendre l’expert avant toute intervention ?
N’attendez pas pour prendre les mesures urgentes nécessaires à la sécurité et à la limitation des dommages. Photographiez la situation, conservez les justificatifs et demandez l’accord de l’assureur avant les travaux définitifs ou l’élimination des biens endommagés, sauf nécessité sanitaire documentée.