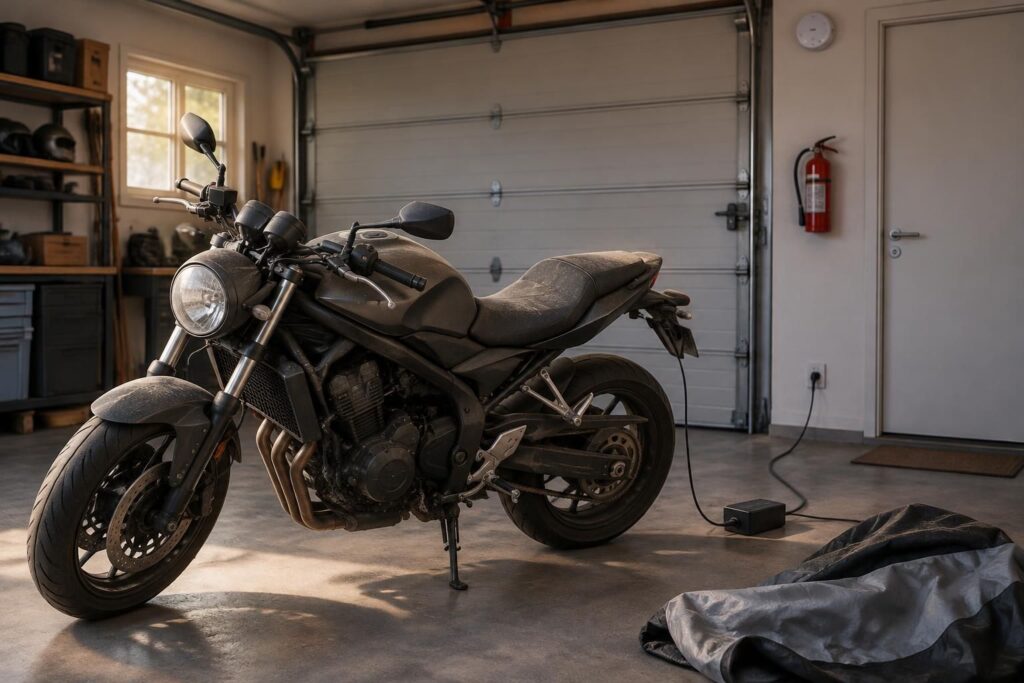
Une moto rangée pour plusieurs mois ne coûte plus de carburant, mais elle continue d’exposer son propriétaire à des risques financiers. Un départ de feu, un vol dans un box ou une chute contre le véhicule voisin peuvent survenir sans parcourir un seul kilomètre. L’enjeu n’est donc pas de supprimer toute assurance, mais de conserver les protections adaptées à l’immobilisation.
Entre responsabilité civile, couverture du véhicule et options liées à la conduite, les arbitrages dépendent de la valeur de la machine, du lieu de stockage et des conditions du contrat. Certaines garanties peuvent être allégées ; d’autres restent indispensables ou particulièrement utiles. Pour suivre ces choix concrètement, prenons le cas de Camille, qui remise son roadster pendant cinq mois dans un garage collectif. Son objectif : réduire la facture sans découvrir, au premier sinistre, qu’une économie apparente lui coûte beaucoup plus cher.
Moto immobilisée : quelles obligations légales restent applicables ?
La responsabilité civile reste le socle de l’assurance moto

Le stationnement prolongé ne suffit pas à faire disparaître les obligations légales. En France, l’article L211-1 du Code des assurances impose une couverture de responsabilité civile pour les véhicules terrestres à moteur concernés par cette obligation. Une machine simplement remisée, même dans un espace privé, ne devient pas dispensée d’assurance parce que son propriétaire cesse de l’utiliser.
Cette protection indemnise les dommages causés aux tiers dans les conditions prévues par la loi et le contrat. Elle ne finance pas automatiquement la réparation du véhicule assuré. Cette distinction est essentielle : respecter le minimum obligatoire et protéger son patrimoine sont deux objectifs différents.

Dans le garage de Camille, le deux-roues pourrait basculer et endommager la voiture voisine. Un incident électrique pourrait également provoquer un incendie dont les conséquences dépasseraient largement la valeur du roadster. L’absence de circulation réduit certains dangers, sans supprimer ceux liés à la présence du véhicule.
Moto en panne ou démontée : pourquoi éviter les raccourcis ?
Une batterie retirée, une roue déposée ou un moteur qui ne démarre plus ne constituent pas, à eux seuls, une preuve suffisante de dispense. Une panne temporaire ne doit pas être assimilée à une mise hors d’état de circuler définitive. Le véhicule peut conserver ses caractéristiques et présenter encore des risques.
Le cas d’un engin réellement privé des éléments indispensables à son fonctionnement demande une analyse précise. Avant d’interrompre toute couverture, il faut faire examiner la situation et les justificatifs par l’assureur, voire solliciter un avis juridique. Une simple déclaration du propriétaire indiquant qu’il ne compte plus rouler ne règle pas cette question.
Camille envisageait initialement de débrancher la batterie puis de résilier son contrat. Cette opération relève pourtant de l’entretien, pas d’une procédure permettant de supprimer automatiquement l’obligation d’assurance. Elle conserve donc une protection continue et négocie plutôt l’étendue des garanties facultatives.
Le contrat habitation ne remplace pas celui du deux-roues
Autre confusion fréquente : croire que l’assurance du logement couvre nécessairement tout ce qui se trouve dans son garage. Les véhicules à moteur font généralement l’objet de dispositions particulières ou d’exclusions. La couverture des murs, du mobilier ou de la responsabilité liée au logement ne remplace pas automatiquement l’assurance automobile obligatoire.
Il faut également distinguer le box privatif du parking collectif. Dans le second cas, les possibilités d’accès, les équipements communs et la présence d’autres véhicules modifient l’exposition aux sinistres. Le propriétaire doit communiquer une description exacte du stationnement lorsque cette information est demandée pour établir le contrat.
Le défaut d’assurance peut entraîner des sanctions pénales et des conséquences financières considérables. Lorsqu’un organisme indemnise une victime à la place du responsable non assuré, celui-ci peut ensuite devoir rembourser les sommes versées. Une cotisation économisée pendant quelques mois peut ainsi devenir une dette durable.
La bonne démarche consiste à demander une modification écrite plutôt qu’à interrompre les prélèvements. Cesser de payer ne suspend pas proprement les protections choisies et peut déclencher une procédure pour impayé. Le premier arbitrage porte donc sur les garanties facultatives, jamais sur une disparition improvisée du socle obligatoire.
Vol, incendie et intempéries : quelles garanties d’assurance conserver au garage ?
La garantie vol protège une valeur qui ne disparaît pas à l’arrêt
Une moto immobilisée reste transportable, parfois en quelques minutes avec un utilitaire. Un local fermé réduit certaines occasions de dérobade, mais ne constitue pas une protection absolue. L’intérêt de conserver une garantie vol dépend surtout de la valeur du véhicule, de son attractivité et de la sécurité réelle du stockage.
Camille possède un roadster récent dont le remplacement pèserait lourd dans son budget. Même inutilisé pendant cinq mois, il représente toujours une épargne importante. Maintenir cette couverture lui permet de protéger cette valeur, sous réserve de respecter les exigences prévues par son assureur.
Ces exigences peuvent concerner un dispositif antivol d’une catégorie précise, son utilisation effective ou le caractère clos du local. Certaines clauses distinguent aussi le vol avec effraction, la tentative et les détériorations associées. Le nom de la garantie ne suffit pas : ses conditions de déclenchement sont déterminantes.
Incendie et événements naturels : vérifier les risques réellement couverts
La garantie incendie mérite une attention particulière, car un sinistre peut provenir du véhicule lui-même ou d’un élément extérieur. Un feu démarrant sur une installation du bâtiment peut détruire le deux-roues sans que son propriétaire soit responsable. Sa propre protection dommages facilite alors l’indemnisation selon les modalités contractuelles.
Les dégâts dus à une inondation, une tempête ou une chute d’objet demandent une lecture distincte. Tous ne relèvent pas de la même garantie et tous ne sont pas automatiquement couverts par une formule présentée comme complète. L’emplacement du box, notamment en sous-sol, compte autant que l’adresse du logement.
La garantie catastrophes naturelles obéit à un régime légal particulier, généralement attaché aux contrats couvrant les dommages aux biens concernés. Sa mise en œuvre suppose notamment un arrêté de reconnaissance et le respect des conditions applicables. Elle ne remplace donc pas indifféremment toutes les protections contre les événements météorologiques.
| Protection | Intérêt pendant le stockage | Point à vérifier |
|---|---|---|
| Responsabilité civile | Dommages causés aux tiers | Continuité de la couverture obligatoire |
| Vol et tentative | Disparition et dégradations prévues au contrat | Antivol, effraction, franchise et valeur indemnisée |
| Incendie | Dommages au véhicule après un feu couvert | Causes garanties et exclusions |
| Événements climatiques | Protection selon les phénomènes désignés | Tempête, grêle, inondation et limites contractuelles |
| Dommages tous accidents | Certains chocs ou renversements, même à l’arrêt | Étendue exacte en stationnement |
Adapter la protection à la perte financière supportable
Une ancienne machine de faible valeur et un modèle récent n’appellent pas nécessairement le même niveau de couverture. Il faut comparer l’indemnité potentielle, la franchise et la cotisation supplémentaire. Une protection coûteuse assortie d’une franchise élevée peut présenter un intérêt limité pour un véhicule dont la valeur marchande est devenue modeste.
À l’inverse, une moto de collection peut nécessiter une valeur convenue ou une expertise, selon le contrat. Les accessoires ajoutés, les pièces rares et les transformations doivent être déclarés lorsqu’ils influencent le risque ou la valeur assurée. Leur remboursement n’est pas toujours inclus dans celui de la machine standard.
Pour Camille, conserver le vol et le feu répond à une question simple : pourrait-elle remplacer son roadster sans indemnisation ? La réponse étant négative, ces protections demeurent prioritaires. Le choix pertinent consiste à assurer les pertes difficiles à absorber, pas seulement celles qui paraissent les plus probables.
Suspension de garanties : quelles économies demander sans fragiliser sa couverture ?
Assurance au tiers, formule intermédiaire ou contrat saisonnier
Une assurance au tiers répond au besoin de responsabilité civile, mais ne protège pas nécessairement le véhicule contre ses propres dommages. Pour une immobilisation prolongée, une formule intermédiaire associant ce socle au vol et à l’incendie peut constituer un compromis. Son contenu exact varie toutefois d’une compagnie à l’autre.
Les appellations « garage », « garage mort » ou « hivernage » ne désignent pas un produit uniformisé. Certaines offres réduisent des garanties pendant une période fixe ; d’autres limitent les usages admis ou imposent un lieu de stockage. Il faut vérifier qu’elles maintiennent bien la couverture obligatoire requise et comprendre les conséquences d’une sortie imprévue.
Camille demande donc deux propositions écrites : conserver son contrat avec un aménagement saisonnier, ou passer temporairement à une formule moins étendue. Elle compare le coût total sur la période, mais aussi les frais éventuels et les modalités de retour à sa protection habituelle. Une remise séduisante peut perdre son intérêt si la réactivation est contraignante.
Les options liées à la conduite ne sont pas toujours inutiles
La suspension de garanties doit être étudiée option par option. La protection corporelle du conducteur peut sembler moins utile pendant l’arrêt, mais sa portée dépend des situations prévues au contrat. Surtout, elle redevient essentielle avant toute utilisation, même pour un trajet très court.
L’assistance mérite également un examen attentif. Une formule sans franchise kilométrique peut servir à transporter un véhicule en panne depuis son domicile vers un réparateur, si cette prestation est couverte. La supprimer avant de découvrir un problème au redémarrage peut transférer le coût du remorquage sur le propriétaire.
Quant à la couverture dommages tous accidents, elle ne concerne pas nécessairement la seule circulation. Selon les clauses, elle peut intervenir après un renversement accidentel ou un choc subi en stationnement. La retirer sans regarder son périmètre reviendrait à supprimer une protection encore pertinente dans un garage encombré.
- Assistance : comparer son prix au coût d’un transport vers l’atelier et vérifier les exclusions de panne.
- Protection du conducteur : programmer sa remise en vigueur avant la première sortie.
- Équipements : examiner la couverture du casque et des vêtements, notamment leur lieu de stockage.
- Dommages accidentels : rechercher les situations garanties lorsque le véhicule reste stationné.
- Protection juridique : distinguer cette option de la simple défense-recours liée à un sinistre couvert.
Comparer une économie réelle plutôt qu’un pourcentage annoncé
Aucun taux de réduction universel ne peut être promis pour une moto non utilisée. Le tarif dépend notamment du profil assuré, du modèle, de l’adresse et de la construction commerciale du contrat. Certains produits intègrent déjà la saisonnalité dans leur cotisation annuelle.
À titre d’exemple purement illustratif, une baisse de 18 euros mensuels pendant cinq mois représente 90 euros. Si l’avenant entraîne 25 euros de frais, le gain net tombe à 65 euros. Il faut encore mettre cette économie en regard des protections abandonnées et des franchises applicables.
Camille ne cherche donc pas le contrat affichant la plus forte remise, mais celui qui correspond à son usage réel. Elle vérifie aussi que le paiement mensuel n’est pas simplement un fractionnement d’une prime annuelle inchangée. Une adaptation n’est avantageuse que si son économie est chiffrée et ses restrictions acceptables.
Assurance moto et stockage prolongé : quelles précautions préservent vos garanties ?
Déclarer le bon lieu de stationnement et respecter les exigences antivol
Les conditions matérielles de stockage peuvent influencer les garanties d’assurance. Un box individuel fermé n’offre pas les mêmes caractéristiques qu’un emplacement ouvert dans une résidence. Lorsque le contrat distingue ces situations, la description retenue doit correspondre à la réalité, y compris pendant une immobilisation temporaire.
Camille pensait entreposer son véhicule chez un proche, puis choisit finalement le parking collectif de son immeuble. Elle signale ce changement si celui-ci modifie les éléments déclarés et demande sa prise en compte par écrit. Cette démarche évite qu’un désaccord sur le lieu habituel de stationnement ne complique un futur dossier.
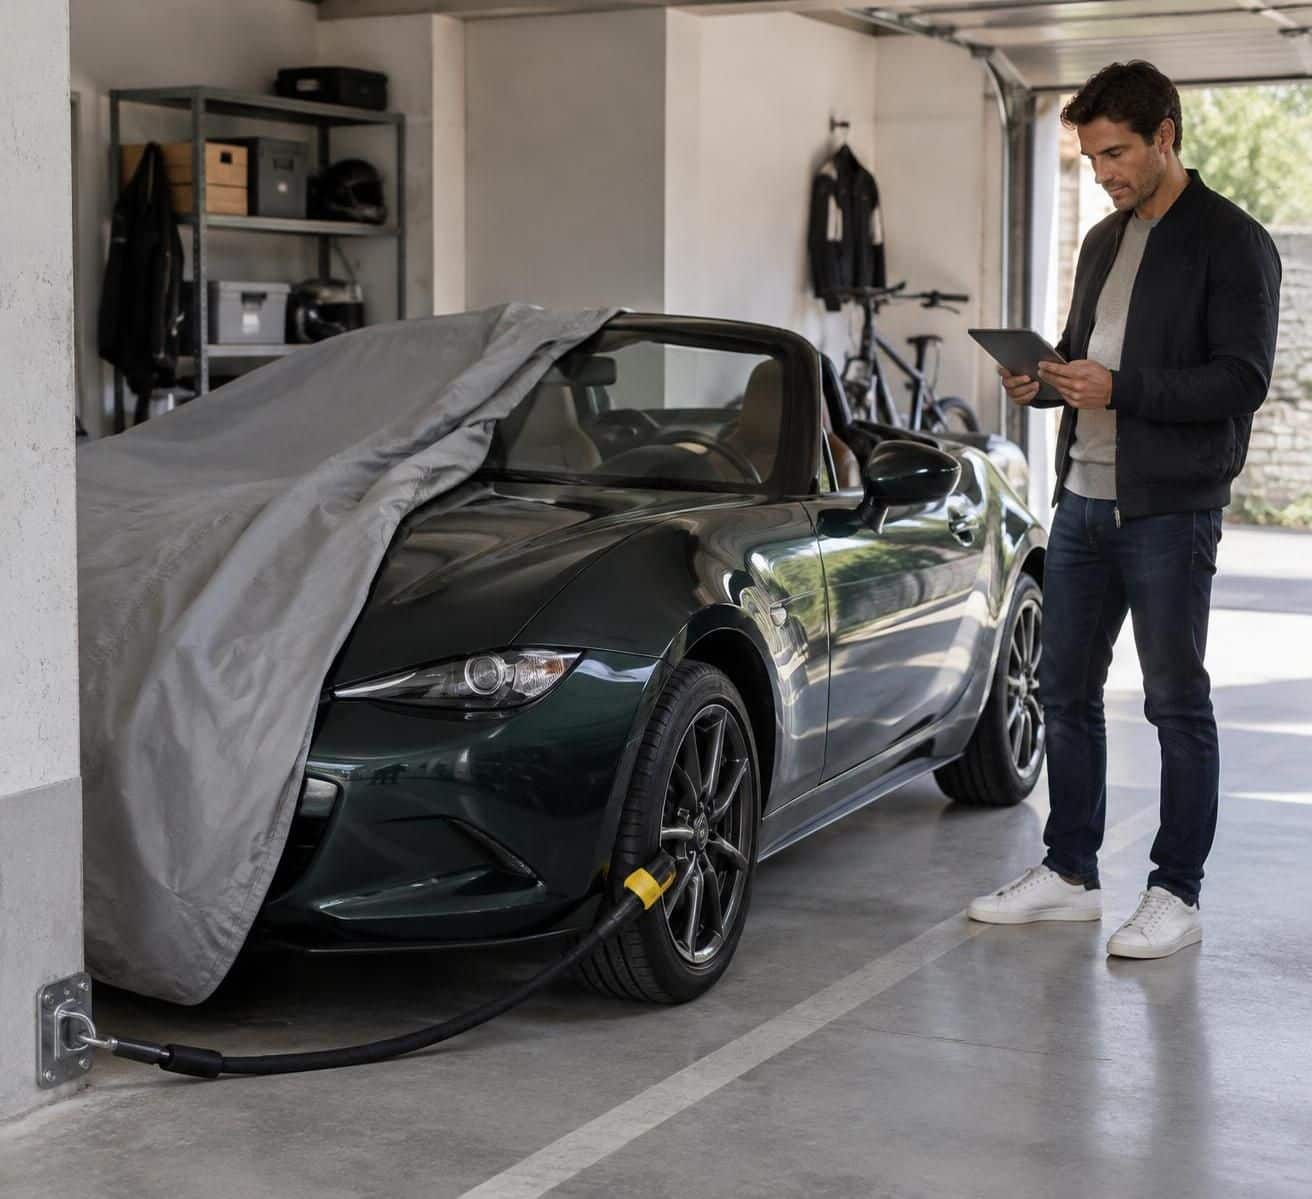
Pour la protection antivol, il convient de conserver les factures, références et justificatifs demandés. Un équipement possédé mais non utilisé ne satisfait pas forcément aux conditions du contrat. Lorsque l’ancrage à un point fixe est exigé, une chaîne simplement passée dans la roue peut ne pas suffire.
Entretenir sans confondre assurance et garantie mécanique
Le stockage nécessite aussi des soins que l’assureur ne prend généralement pas en charge. Une batterie usée, un carburant dégradé ou une corrosion progressive relèvent habituellement de l’entretien et non d’un dommage accidentel garanti. L’assurance ne remplace pas la préparation mécanique.
Pour la batterie, les recommandations du constructeur doivent guider le débranchement et l’emploi éventuel d’un mainteneur de charge. Le dispositif doit être adapté à sa technologie, particulièrement lorsqu’il s’agit de lithium. Un branchement permanent improvisé, sur une installation défectueuse, ajoute un risque au lieu de sécuriser l’hivernage.
Le traitement du carburant dépend également du modèle et de la durée d’arrêt. Un stabilisant n’est pas une solution universelle : son intérêt et sa compatibilité doivent être vérifiés dans les préconisations du fabricant. Faire tourner brièvement le moteur de temps à autre n’équivaut pas non plus à un entretien correctement planifié.
Une housse respirante, un espace ventilé et un sol propre permettent de limiter humidité et dégradations. Il est préférable d’éloigner les produits inflammables, de repérer les éventuelles fuites et de maintenir le véhicule de façon stable. Ces mesures protègent la machine, mais aussi les personnes qui circulent autour.
Constituer un dossier utile avant un éventuel sinistre
Avant le remisage, Camille photographie les deux côtés du roadster, son compteur et ses accessoires. Elle conserve les factures d’achat et d’entretien dans un dossier accessible hors du garage. Ces documents facilitent la description de l’état antérieur sans garantir, à eux seuls, le montant d’une indemnisation.
Une vérification périodique permet ensuite de repérer un déplacement suspect, une infiltration ou une perte de pression. Il ne s’agit pas de multiplier les interventions techniques, mais de détecter tôt une anomalie. Après plusieurs semaines d’absence, une fuite découverte rapidement peut éviter des dommages plus importants au bâtiment.
Les conséquences d’un manquement dépendent de la clause concernée, des circonstances et des règles applicables. Toute négligence n’annule donc pas automatiquement l’ensemble du contrat ; inversement, une condition essentielle ne doit pas être traitée comme une simple recommandation. Une bonne préparation associe entretien adapté, sécurité vérifiable et déclarations exactes.
Fin d’immobilisation : comment réactiver ses garanties et gérer un sinistre ?
Obtenir un avenant précis avant de modifier la couverture
Une adaptation téléphonique doit déboucher sur des éléments écrits permettant de comprendre ce qui change. Dates d’effet, garanties maintenues, exclusions particulières et nouveau montant doivent être identifiables. La documentation doit aussi préciser la procédure de remise en vigueur des protections retirées.
Camille demande notamment si la reprise intervient automatiquement à une date déterminée ou seulement après sa demande. Cette différence paraît administrative, mais elle conditionne l’organisation du premier trajet. Une amélioration météorologique ne réactive pas d’elle-même un contrat aménagé pour l’hiver.
Elle vérifie également les conséquences d’une prolongation de l’arrêt. Des travaux dans le garage ou une réparation retardée peuvent repousser la remise en circulation. Le calendrier contractuel doit suivre la situation réelle, plutôt que reposer sur une date devenue inexacte.
Préparer la première sortie sans trou de protection
Avant de reprendre le guidon, le propriétaire doit s’assurer que l’usage envisagé est couvert et que les options souhaitées ont effectivement repris. Il ne suffit pas d’avoir envoyé un message à son conseiller : il faut connaître la date et, si nécessaire, l’heure d’effet. Cette précaution concerne aussi un déplacement vers un atelier.
La vérification administrative accompagne le contrôle mécanique. Pression et état des pneumatiques, freinage, niveaux, éclairage et transmission doivent être examinés suivant les prescriptions du constructeur. Une période sans rouler n’efface pas les échéances d’entretien fondées sur le temps.
- Relire l’avenant : identifier la date de fin de l’aménagement et les démarches nécessaires.
- Confirmer la couverture : obtenir la remise en vigueur des protections retenues avant le départ.
- Vérifier l’état du véhicule : rechercher les anomalies liées au stockage et prévoir un professionnel si nécessaire.
- Actualiser les informations : signaler les changements pertinents d’usage ou de stationnement.
- Conserver les échanges : archiver les documents contractuels et le nouvel échéancier.
Camille programme un rappel une quinzaine de jours avant sa reprise prévue. Ce délai lui laisse le temps de contacter l’assureur et de prendre rendez-vous pour un contrôle. Si elle doit finalement sortir plus tôt, elle fait modifier la période au lieu de supposer qu’un bref trajet sera toléré.
Réagir méthodiquement à un dommage découvert au garage
En cas de vol ou de dégradation, il faut préserver les éléments utiles : photographies, traces d’effraction, références des dispositifs de sécurité et témoignages disponibles. Un dépôt de plainte doit être effectué lorsque les circonstances le nécessitent. La déclaration à l’assureur doit intervenir dans les délais applicables au sinistre concerné.
Après un incendie ou une infiltration, la priorité reste la sécurité des personnes et les mesures conservatoires raisonnables. Il convient ensuite de documenter les dégâts et d’éviter les réparations définitives avant accord lorsqu’une expertise doit être organisée. Les justificatifs des dépenses urgentes doivent être conservés.
Les délais diffèrent selon les événements : le contrat prévoit couramment un délai plus court pour le vol que pour les autres dommages, tandis que les catastrophes naturelles suivent leurs règles propres. Il faut donc consulter immédiatement les modalités de déclaration plutôt que d’attendre le redémarrage printanier. Une couverture bien choisie produit pleinement son effet lorsque le calendrier, les preuves et les démarches sont eux aussi maîtrisés.
Faut-il assurer une moto immobilisée dans un garage privé ?
Oui, une moto simplement remisée et restant soumise à l’obligation d’assurance doit conserver au minimum sa responsabilité civile. Le caractère privé ou fermé du garage ne supprime pas cette obligation.
Peut-on retirer la batterie pour arrêter toute assurance ?
Retirer la batterie ne suffit pas à établir une dispense. Une opération d’entretien ou une panne temporaire ne transforme pas automatiquement le véhicule en engin définitivement hors d’état de circuler. Faites examiner la situation avant toute interruption de couverture.
Une formule tous risques est-elle indispensable pendant plusieurs mois d’arrêt ?
Non, mais certaines de ses protections restent utiles en stationnement. Le choix dépend de la valeur de la machine, des risques du garage et de votre capacité à financer une perte. Une formule intermédiaire avec vol et incendie peut être adaptée, selon ses conditions.
Peut-on rouler exceptionnellement pendant une période d’hivernage assurée ?
Cela dépend des restrictions prévues par le contrat. Avant toute sortie, faites confirmer que la circulation est autorisée et que les protections souhaitées sont actives. Un trajet court ou une météo favorable ne modifient pas les conditions contractuelles.
L’humidité et une batterie déchargée sont-elles prises en charge ?
Ces dégradations relèvent généralement de l’entretien, de l’usure ou du stockage et ne sont pas automatiquement indemnisées. Il faut distinguer une détérioration progressive d’un événement soudain effectivement couvert par une garantie.